В этом году «ценовая война» на автомобильном рынке постепенно отступает, и в отрасли всё чаще задумываются о негативных последствиях конкуренции за счёт низких цен. Недавно в интервью СМИ руководитель одной из автомобильных компаний отметил, что предприятия не могут долго полагаться на ценовую войну: как только будет пройден предельный порог низких цен, в деятельности отрасли скрытно возникнут огромные риски. По-настоящему конкурировать в автомобильной отрасли нужно в сфере технологий, сервиса, качества, бренда и корпоративной социальной ответственности.
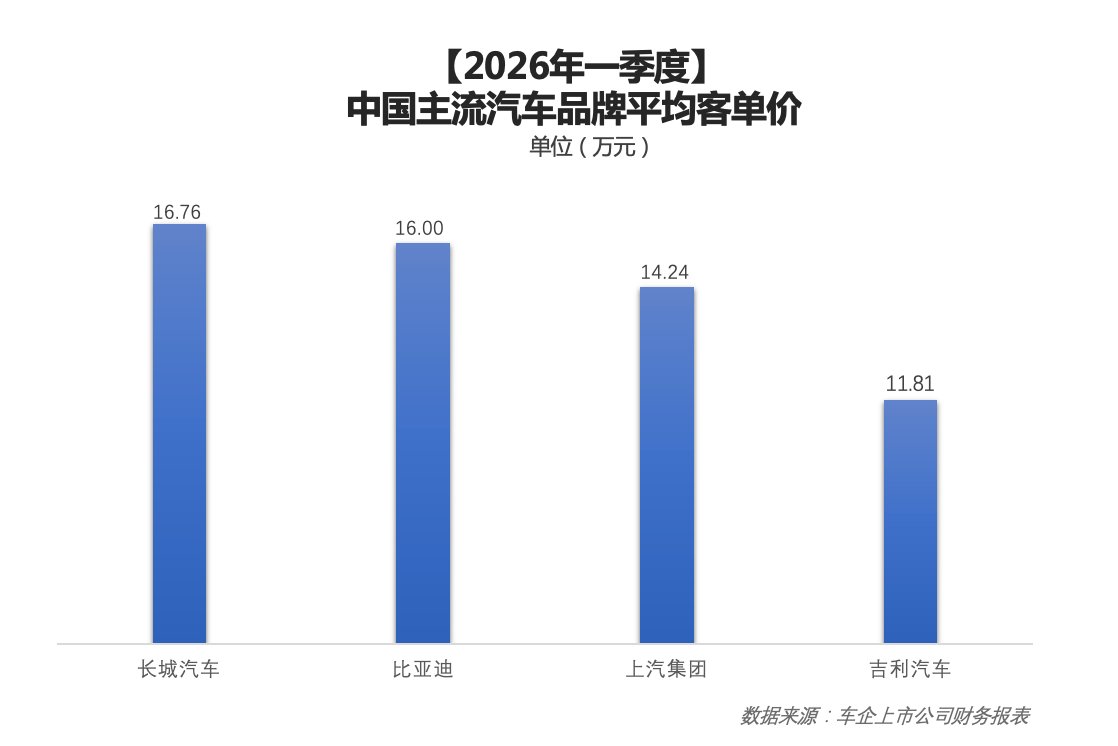
Это суждение как раз перекликается с текущими изменениями конкуренции на китайском авторынке. В первом квартале 2026 года среди средних цен сделки на автомобили основных китайских автобрендов у Great Wall Motors она составила 167,6 тыс. юаней, у BYD — 160,0 тыс. юаней, у SAIC Group — 142,4 тыс. юаней, у Geely Automobile — 118,1 тыс. юаней, и все эти показатели выше уровня 2025 года. Однако по данным о средней цене сделки за первый квартал можно напрямую ощутить различия в ценовых стратегиях отрасли, а также чётко ответить на ключевой вопрос: «кто придерживается своей ценовой политики».
В последние несколько лет ценовая война одно время была самым прямым инструментом конкуренции на автомобильном рынке. В краткосрочной перспективе снижение цен может стимулировать спрос и увеличивать продажи, но по мере того как отрасль вступает в этап доминирования новых энергетических автомобилей, меняются и критерии оценки автомобилей у потребителей. Насколько надёжен запас хода, насколько удобно восполнять энергию, насколько надёжны системы помощи водителю, насколько совершенен послепродажный сервис — всё это влияет на решение о покупке у всё большего числа пользователей.
Появляется и более реалистичное давление. С апреля доля розничных продаж новых энергетических легковых автомобилей в Китае преодолела отметку в 60%, и после перехода новых энергетических автомобилей с рынка прироста на массовый рынок пространство для борьбы за пользователей за счёт снижения цен становится всё уже. В то же время в первом квартале общая рентабельность автомобильной отрасли составила лишь 3,2%, многие автопроизводители уже скорректировали цены и ужесточили скидки в розничной сети, поэтому продолжать ценовую войну становится всё менее реалистично.
По сравнению с объёмом продаж средняя цена сделки лучше отражает продуктовый уровень автомобильной компании и степень её признания на рынке. Способность поддерживать стабильную цену за автомобиль на фоне роста масштабов означает, что у предприятия есть определённая база в плане силы продукта и силы бренда, а также больше возможностей продолжать инвестировать в технологии, качество и сервис.
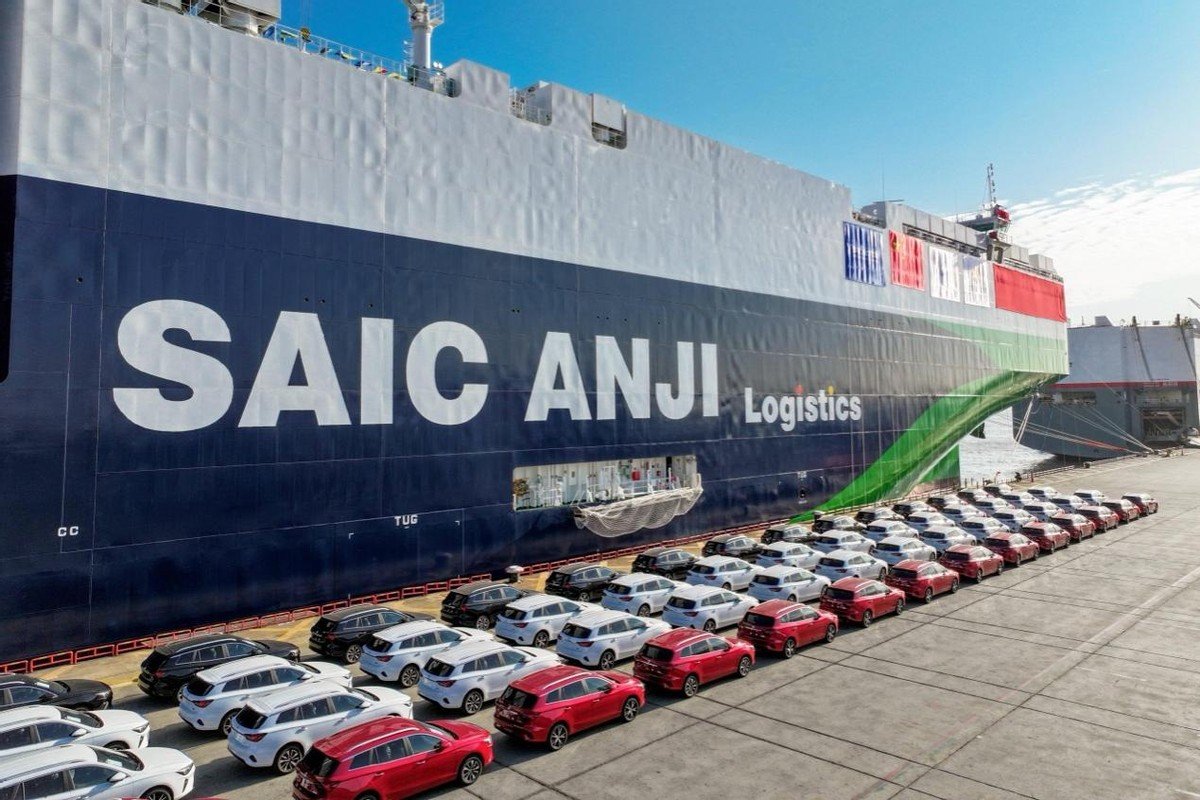
Судя по данным за первый квартал, рост цены за автомобиль у разных автопроизводителей опирается на разные факторы. Средняя цена сделки Great Wall Motors достигла 167,6 тыс. юаней, что связано с её продолжающимся в последние годы продвижением продуктов в сегментах внедорожников и высококлассных новых энергетических автомобилей. Средняя цена сделки BYD в первом квартале составила около 160 тыс. юаней: при сохранении высоких масштабов компания ускоряет установку таких технологий, как аккумулятор Blade второго поколения, технология сверхбыстрой зарядки и система помощи водителю «God's Eye», продолжая улучшать опыт с точки зрения запаса хода, восполнения энергии и безопасности интеллектуального вождения. Средняя цена сделки SAIC Group в первом квартале составила около 142,4 тыс. юаней; совместное усиление собственных брендов, новых энергетических автомобилей и зарубежных рынков стало тремя опорами её ценовых показателей. Данные показывают, что в первом квартале этого года совокупные продажи SAIC Group на зарубежных рынках составили 325 тыс. автомобилей, увеличившись на 48,3% год к году.
Таким образом, средняя цена сделки уже не просто цифра в финансовой отчётности, но и измерение для наблюдения за качеством деятельности автопроизводителей и степенью их признания на рынке. После отступления ценовой войны конкуренция между автопроизводителями не ослабла — изменилась лишь логика конкуренции. Если слепо обменивать продажи на стратегию технологического копирования, копирования продуктов и захвата рынка низкой ценой, то фактически это означает истощение долгосрочных возможностей предприятия. Только сделав ценность продукта реальной и действительно превратив технологии, качество и опыт в признание пользователей, можно удержаться за столом игры и пройти через эту отмель.


